SUUMO(スーモ)は、住宅・不動産購入をサポートする情報サイトです。

-
- 借りる
-
- マンションを買う
-
- 一戸建てを買う
-
- 建てる
-
- リフォームする
-
- 売る
-
- 住まいの相談
SUUMO(スーモ)は、住宅・不動産購入をサポートする情報サイトです。
2026年(令和8年)度の税制改正で、中古住宅(既存住宅)を購入する場合の住宅ローン控除が大きく拡充されました。一定の住宅性能を備える中古住宅については、2025年まで一律10年間だった控除期間が13年間に拡大。子育て世帯・若者夫婦世帯の控除額の優遇制度も利用可能になり、控除額が新築と同じレベルまで引き上げられたのです。
そこで、中古住宅(中古マンション・中古戸建)の購入時に住宅ローン控除を受ける際のポイントや注意点などをファイナンシャルプランナー 鈴木さや子さんに聞きました。購入と同時にリフォームをする場合の他の減税制度との併用や、お得に利用するためのコツについても紹介します。
※当記事は、2026(令和8)年度税制改正案が成立することを前提に記載しています。
中古住宅の住宅ローン控除とは、住宅ローンを利用して住宅取得をした場合に、各年の「住宅ローンの年末残高の0.7%」を13年間または10年間、所得税から差し引ける制度のことです。
一般的な中古住宅のローン控除額は次のように計算し、最大控除額は1年で14万円、10年間の合計は140万円となります。
「控除額=所得税額」となり、上回る分は「住民税」から控除される(最大9万7500円まで)
※「省エネ基準適合住宅」「ZEH水準省エネ住宅」「長期優良住宅等」は控除期間13年間で、住宅ローン年末残高の限度額もより高い水準になっている(詳しくは、次章の表「中古住宅等の住宅ローン控除制度」をご覧ください)
住宅ローン控除は、一戸建て・マンション共に利用できます。また、住宅の増改築やリフォーム、新築住宅の購入等にも利用できます。正式名称は「住宅借入金等特別控除」といい「住宅ローン減税」とも呼ばれています。
2026年度の税制改正では、中古住宅の控除期間が大幅に見直されました。これまでは、宅地建物取引業者が販売する一定の「買取再販住宅」以外の控除期間は一律10年間でした。しかし、2026年1月1日以降は、一定の省エネ性能を備えた住宅であれば、個人が売主の場合でも、控除期間13年間が適用されることになったのです。
加えて、19歳未満の子を扶養する「子育て世帯」、夫婦のいずれかが40歳未満の「若者夫婦世帯」が対象の控除額の上乗せ制度も拡大されることになりました。
制度拡大の対象になるのは、新築住宅に義務付けられている「省エネ基準」以上の性能を備えた中古住宅で、省エネ基準に適合しない住宅(その他の住宅)の控除期間は10年間のままです。最大控除額は住宅の性能によって異なり、「認定住宅(長期優良住宅・低炭素住宅)」については一定条件を満たす買取再販住宅が高めに設定されています。
下の表は、購入した住宅に2026年1月1日~2030年12月31日までに入居する場合の住宅ローン控除の内容をまとめたもの。住宅性能や種類による違いを確認しておきましょう。
中古住宅等の住宅ローン控除制度(2026年~2030年に入居の場合)
| 年末ローン残高の上限/控除期間 | 全期間の最大控除額 | |
|---|---|---|
| ZEH水準省エネ住宅 | 3500万円【4500万円】/13年 | 318.5万円 【409.5万円】 |
| 省エネ基準適合住宅 | 2000万円【3000万円】/13年 | 182万円 【273万円】 |
| その他の住宅(※2) | 2000万円/10年 | 140万円 |
| 年末ローン残高の上限/控除期間 | 全期間の最大控除額 | |
|---|---|---|
| 一定の買取再販住宅(※3) | 4500万円【5000万円】/13年 | 409.5万円 【455万円】 |
| 個人が売主の中古住宅等 | 3500万円【4500万円】/13年 | 318.5万円 【409.5万円】 |
新築住宅も含めた住宅ローン控除の概要についてはこちらをチェック
住宅ローン減税をわかりやすく!新築・中古住宅、控除額、繰り上げ返済などの疑問にプロが答える!
2026年度の税制改正では、住宅ローン控除の床面積条件が緩和されました。これまで原則として50m2以上だったのが40m2以上となり、1LDK~2LDK程度の中古マンションを検討するシングルや二人暮らしには朗報だといえます。ただし、40m2以上50m2未満の住宅については、住宅ローン控除が受けられる所得制限が「合計所得金額1000万円以下」になります。また、子育て世帯・若者夫婦世帯の限度額の上乗せ制度は利用できない点にも注意が必要です。
住宅ローン控除の中古住宅独自の条件としては、耐震性能に関する定めがあります。これは「新耐震基準に適合している住宅であること」というもので、1982年(昭和57年)以後に建築された住宅は適合とみなされ、証明書不要で控除の対象となります。1981年以前の住宅が「新耐震基準に適合している住宅であること」を証明するためには、耐震基準適合証明書などが必要になります。耐震基準適合証明書とは、建築基準法で定められた耐震基準を示す証明書のこと。耐震基準適合証明書を取得できれば、1982年より前に建てられた物件でも住宅ローン控除を適用できますが、簡単なことではないでしょう。
「年数が経った物件はもともと手頃な価格で入手可能ではありましたが、住宅ローン控除の適用外となるケースでは購入を躊躇する方も多かった。築年数要件が緩和された2022年から住宅ローン控除が適用となる物件が増え、中古住宅購入の間口が広がりました。築古物件はリフォームが必要になるケースも多いですが、購入費用が抑えられるためトータルではお得になることも。中古住宅マーケットにとっても追い風になるのではないでしょうか」(鈴木さん)。
| 新規登録物件 | 成約物件 | |
|---|---|---|
| 築0~5年 | 12,695 | 8,666 |
| 築6~10年 | 9,687 | 8,201 |
| 築11~15年 | 9,773 | 7,335 |
| 築16~20年 | 8,449 | 6,709 |
| 築21~25年 | 7,204 | 6,075 |
| 築26~30年 | 4,626 | 4,286 |
| 築31~35年 | 2,806 | 2,638 |
| 築36~40年 | 2,732 | 2,761 |
| 築41年~ | 2,941 | 2,558 |
| 新規登録物件 | 成約物件 | |
|---|---|---|
| 築0~5年 | 5,862 | 5,147 |
| 築6~10年 | 5,649 | 4,940 |
| 築11~15年 | 5,396 | 4,749 |
| 築16~20年 | 5,134 | 4,313 |
| 築21~25年 | 4,820 | 4,148 |
| 築26~30年 | 4,464 | 3,662 |
| 築31~35年 | 3,987 | 3,148 |
| 築36~40年 | 3,743 | 2,914 |
| 築41年~ | 2,484 | 2,437 |
マンション・戸建住宅ともに、築25年超になると大幅に物件価格が下がることがわかります。新築の物件価格が高騰し続けている昨今、住宅ローン控除の築年数要件緩和によって中古住宅の選択肢が広がっていることは、私たち消費者にとってもよい傾向といえます。
中古住宅取得時に住宅ローン控除を受けるためには、下記の条件を満たすことが必要になります。新築住宅とは一部要件が異なるので、中古住宅の要件をしっかり押さえておきましょう。
「登記簿上の床面積40m2以上の要件をちゃんと満たしているか、しっかりと確認することが大切です。マンションの場合は『内法面積(壁の内側の面積)』が40m2以上であることが要件になっていますが、広告等では『壁芯面積(壁厚の中心からの面積)』が書かれていることが多いので、ギリギリの場合は要チェック。建物の築年月は完成日ではなく建築確認の取得日なので注意しましょう」(鈴木さん)。
リフォームの場合も住宅ローン控除の適用対象になります。適用要件としては、控除期間10年間、控除率0.7%、控除対象のローン限度額は2000万円です。国や地方公共団体から補助金や給付金などの交付を受けている場合は、対象となる工事費用から補助金などが差し引かれます。
中古住宅購入と併せてリフォームをするというケースも多いですが、その場合は住宅ローンの借り入れ額にリフォーム費用が一体化されている「リフォーム一体型ローン」を組んだほうが、金利が安くお得になることも。
「一方で、住宅の性能を向上させるリフォーム工事を対象にした減税制度もあり、『リフォーム減税』や『リフォーム促進税制』と呼ばれています。減税対象となるのは、『耐震』『バリアフリー』『省エネ』『同居対応』『長期優良住宅化(耐震や省エネ、耐久性向上などを複合的に行うリフォーム)』『子育て対応』の6つのリフォーム工事。リフォームローンの利用有無は問いませんが、原則住宅ローン控除とは併用ができない※ので注意が必要です」(鈴木さん)。
※詳細は、一般社団法人 住宅リフォーム推進協議会発行の以下ガイドブックでご確認ください。
住宅リフォームガイドブック リフォームの支援制度:減税制度/補助制度/融資制度
| ローン利用有無 | 借入限度額 | 控除期間 | 控除率 | |
|---|---|---|---|---|
| 住宅ローン控除 | 10年以上のローン利用 | 2000万円 ※リフォームローンに適用 |
10年間 | 0.7% |
| リフォーム減税(リフォーム促進税制) | リフォームローンの利用有無問わない | - | 1年間(改修工事が完了した翌年の所得税から控除) | 必須工事について対象工事限度額の範囲内で標準的な費用相当額の10%。 対象工事限度額を超える部分は5% |
中古住宅購入と同時にリフォームする場合、国や自治体からの補助金や、リフォーム減税、住宅ローン控除などの税制優遇についても検討する必要があります。まずは、国や自治体で使える補助金があるかを確認しましょう。着工前に申請が必要な補助金制度も多く、また、予算の上限に達すると締め切られるケースもあるため、早めに検討して申請するのがベターです。
リフォーム工事の見積もりが出たタイミングで、住宅ローン控除とリフォーム減税のどちらを適用させるかを検討します。自己資金で賄える場合や10年未満のローンでは住宅ローン控除が適用されないため、リフォーム減税の一択となります。
リフォームの工事費用が高く長期ローンとなる場合は、住宅購入と併せた「リフォーム一体型ローン」を組み、住宅ローン控除を利用しましょう。リフォーム費用が少額ですぐに完済できる場合は、一体型ローンより少ない利息で済む場合もあるため、どちらがお得になるか確認を。
リフォーム一体型ローンでは、事前審査のタイミングでリフォーム費用の見積もりや図面の提出を求められることが多いため、早めにリフォーム会社に相談しながら進めるとスムーズです。
また、事前審査が通った後、リフォーム内容が変わって借入金額を増額する場合は、再審査が必要になります。なるべく見積もりに変更が生じないよう、事前にしっかりとプランをかためておきたいものです。
「先述したように、この2つは併用ができない制度のため、どちらを使うか決める前にリフォーム資金の計画を立てるのはNG。見積もりなどの条件がそろってから、どちらを適用すべきかを検討するようにしましょう」(鈴木さん)。
あせて読みたい
中古物件購入+リフォームの流れとダンドリ
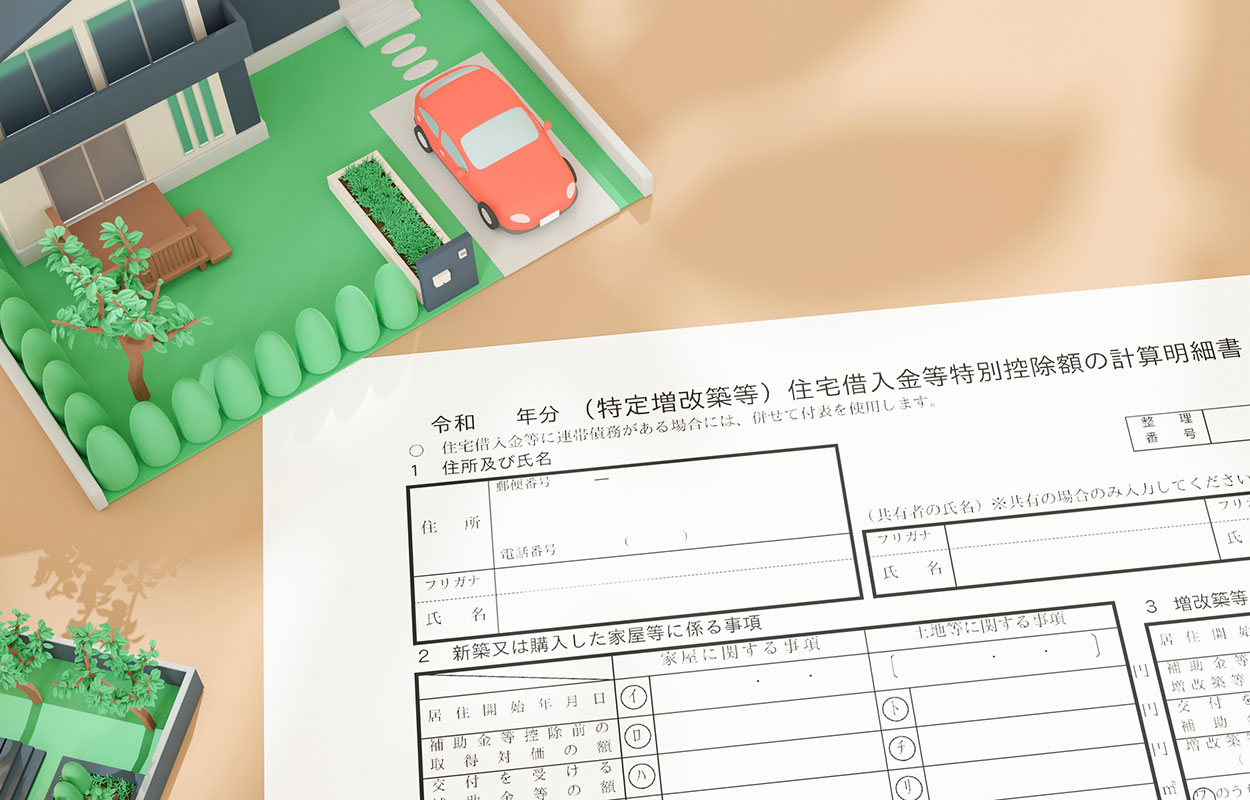
住宅ローン控除を受けるためには、入居した年の翌年に確定申告をする必要があります。確定申告は初年度のみで、2年目以降は、会社員(給与所得者)は、勤務先に「特別控除申告書」と、秋ごろ金融機関から送られてくる「年末残高等証明書」を提出することで、年末調整にて控除を受けることが可能になります。個人事業主は、確定申告の際に税務署に提出します。
【1】確定申告書
【2】住宅借入金等特別控除額の計算明細書
【3】本人確認書類(マイナンバーカード)のコピー
【4】建物・土地の「登記事項証明書」
【5】建物・土地の「不動産売買契約書」や「工事請負契約書」のコピー
【6】源泉徴収票
【7】住宅ローンの「年末残高等証明書」
また、1982年より前に建築された中古住宅は、「耐震基準適合証明書」「建設住宅性能評価書」「既存住宅売買瑕疵保険の保険付保証明書の写し」のいずれかを入手する必要があります。
住宅ローン控除の手続きの詳細はこちらをチェック
住宅ローン控除を受けるために確定申告は必要!初年度と2年目の必要書類は違う?
2026(令和8)年度の税制改正によって、一定水準の中古住宅の控除期間が13年間に拡大。子育て世帯等の控除額の上乗せ制度も利用可能に
リフォームも住宅ローン控除の適用対象だが、原則リフォーム減税と併用できないので要注意。どの税制優遇がお得になるか確認を
住宅ローン控除の手続きとして、入居翌年に確定申告が必要。給与所得者であれば確定申告は初年度のみで、2年目以降は、勤務先に「特別控除申告書」「年末残高等証明書」を提出すれば、原則年末調整で控除を受けられる

このサイトは「不動産情報サイト事業者連絡協議会」が定める情報公開の自主規制ルールに則ったサイトとして承認されています。


 中古住宅の不動産取得税、実はかからないことも。軽減措置のポイン…
 耐震基準適合証明書とは? ないと困るの? 旧耐震は住宅ローンが…
 安心中古の賢い買い方
 耐震基準・耐震性・強度の目安、耐震基準の「旧」と「新」の違いは?
 住宅診断(ホームインスペクション)で安心は買える?利用者の声や…

 中古マンション
 賃貸物件
 引越し見積もり
 ハウスメーカー
 工務店
 新築一戸建て
 売却査定
 土地
 新築マンション
 カウンター
